POLSTR a WIBOR – co oznacza nowy wskaźnik dla kredytobiorców?
POLSTR to nowy wskaźnik referencyjny, który ma zastąpić WIBOR w nowych kredytach ze zmiennym oprocentowaniem. Co oznacza to dla osób planujących kredyt hipoteczny? Czy kredyt oparty na POLSTR będzie tańszy? A co z osobami, które już spłacają kredyt oparty na WIBOR?
W tym artykule wyjaśniam, czym jest POLSTR, czym różni się od WIBOR-u i jak zmiana wskaźnika może wpłynąć na wysokość raty kredytu hipotecznego.
Co to jest POLSTR?
POLSTR (Polish Short Term Rate) to nowy wskaźnik referencyjny stopy procentowej z rodziny wskaźników wolnych od ryzyka (RFR – Risk Free Rate).
Za jego opracowywanie odpowiada GPW Benchmark S.A. pod ścisłym nadzorem Komisji Nadzoru Finansowego (KNF).
W przeciwieństwie do dotychczasowych wskaźników POLSTR bazuje bezpośrednio na rzeczywistych, jednodniowych transakcjach depozytowych overnight (O/N) zawieranych przez instytucje finansowe.
Na potrzeby kredytów hipotecznych wykorzystywana jest wyliczana na ich podstawie stopa składana, np. POLSTR 1M Stopa Składana.
POLSTR a WIBOR – jaka jest różnica?
Najprościej można powiedzieć:
POLSTR patrzy w przeszłość.
Mierzy koszt pieniądza, który już został pożyczony.WIBOR jest wskaźnikiem patrzącym w przyszłość.
Ustalany jest głównie na podstawie wiążących kwotowań (ofert) banków oraz oczekiwań dotyczących przyszłych stóp procentowych NBP.
To właśnie sposób wyznaczania obu wskaźników jest jedną z najważniejszych różnic między POLSTR a WIBOR-em.
Dlaczego powstał POLSTR?
Zastąpienie WIBOR-u nowym indeksem jest elementem szerszej reformy wskaźników referencyjnych prowadzonej przez Narodową Grupę Roboczą (NGR) w odpowiedzi na unijne rozporządzenie BMR.
Celem reformy jest między innymi oparcie wskaźnika na rzeczywistych transakcjach rynkowych i stworzenie rozwiązania, które będzie bardziej przejrzyste pod względem swojej konstrukcji.
Kiedy POLSTR zastąpi WIBOR?
Reforma została podzielona na kilka etapów, aby rynek i klienci mogli się do niej płynnie dostosować.
1. Rynkowy debiut – wrzesień–październik 2026 r.
Czołowe polskie banki, m.in. PKO BP, ING Bank Śląski, mBank, Erste Bank Polska, Pekao, Millennium oraz BNP Paribas, wprowadziły już pierwsze hipoteki z indeksem POLSTR do swojej oferty.
2. Koniec nowych umów z WIBOR – 31 grudnia 2026 r.
To ostatni dzień, w którym banki mogą oferować nowe produkty finansowe i kredyty oparte na wskaźniku WIBOR.
3. Obowiązkowy POLSTR dla nowych kredytów – 1 stycznia 2027 r.
Od tej daty wszystkie nowo zawierane umowy kredytowe ze zmiennym oprocentowaniem muszą opierać się na nowym wskaźniku.
4. Wygaśnięcie WIBOR – 31 grudnia 2036 r.
WIBOR nie zniknie z dnia na dzień. Ma być publikowany i wyliczany jeszcze do końca 2036 roku w celu obsługi wcześniej zawartych umów.
Czy kredyt z POLSTR będzie miał niższą ratę?
To jedno z najważniejszych pytań, które zadają sobie przyszli kredytobiorcy.
Nie ma gwarancji, że kredyt oparty na POLSTR będzie oznaczał niższą ratę.
Sam wskaźnik bazowy POLSTR może być technicznie nieco niższy od tradycyjnego WIBOR-u. W analizowanym materiale różnica wynosi około 0,2–0,3 p.p.
Trzeba jednak pamiętać, że wysokość raty kredytu hipotecznego zależy od całkowitego oprocentowania, na które składają się:
- wskaźnik referencyjny,
- marża banku.
Dlatego samo porównanie POLSTR i WIBOR nie wystarczy, aby stwierdzić, który kredyt będzie tańszy.
Niższy wskaźnik nie zawsze oznacza automatycznie tańszy kredyt.
POLSTR a WIBOR – jak wyglądała różnica?
Poniższy wykres przedstawia porównanie wskaźnika WIBOR i POLSTR w latach 2006–2026.
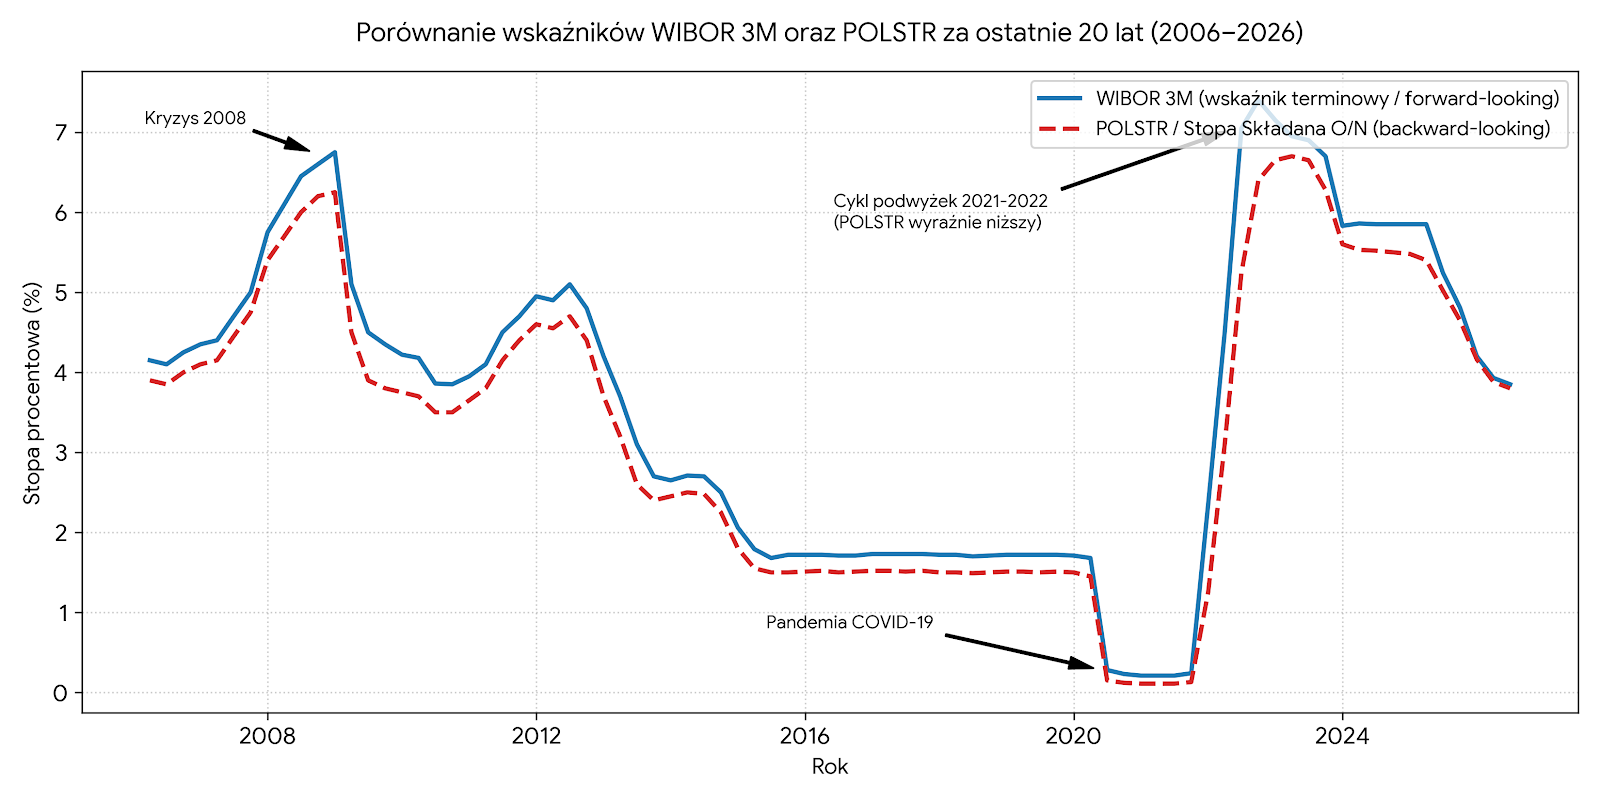
Na podstawie danych z ostatnich 20 lat (2006–2026) średnia różnica (spread) między wskaźnikiem WIBOR 3M a stawką POLSTR (stopa składana O/N) wynosiła około 0,25–0,35 punktu procentowego, na korzyść wskaźnika POLSTR.
Sam bazowy wskaźnik POLSTR 1M jest historycznie niższy od WIBOR 3M średnio o około 0,30 p.p.
To jednak nie oznacza, że w każdym momencie kredyt oparty na POLSTR będzie tańszy.
Duże znaczenie ma to, w jakim miejscu cyklu stóp procentowych znajduje się rynek.
POLSTR – jak zachowuje się w różnych cyklach rynkowych?
Różnica pomiędzy WIBOR-em a POLSTR-em może wyglądać inaczej w zależności od tego, czy stopy procentowe rosną, pozostają stabilne, czy gwałtownie spadają.
| Cykl rynkowy | O ile niższe oprocentowanie na POLSTR? | Wyjaśnienie |
|---|---|---|
| Gwałtowne podwyżki stóp NBP | Niższe o 0,50–1,50 p.p. | POLSTR rośnie z opóźnieniem, ponieważ patrzy wstecz, podczas gdy WIBOR szybciej uwzględnia oczekiwania dotyczące przyszłych podwyżek. |
| Stabilne stopy procentowe | Niższe o ok. 0,20–0,30 p.p. | Wynika to z różnicy między stawką jednodniową a 3-miesięczną premią za ryzyko. |
| Gwałtowne obniżki stóp NBP | Wyższe o ok. 0,10–0,30 p.p. | WIBOR może spadać szybciej, ponieważ wycenia oczekiwane obniżki w przyszłości, podczas gdy POLSTR uśrednia niższe stawki z przeszłości. |
Dlatego odpowiedź na pytanie „czy POLSTR jest lepszy od WIBOR-u?” nie jest tak prosta, jak mogłoby się wydawać.
Dużo zależy od sytuacji na rynku.
Ile można zaoszczędzić na kredycie z POLSTR?
Sprawdźmy, jak wyglądałaby różnica przy założeniu obecnych rynkowych wartości stawek bazowych oraz stałej marży banku na poziomie 2,00%.
W analizowanym przykładzie porównujemy:
Kredyt z WIBOR 3M
Stopa bazowa + marża banku
Kredyt z POLSTR 1M
Stopa bazowa + marża banku
Porównanie kosztów kredytu
| Parametr | Kredyt z WIBOR 3M | Kredyt z POLSTR 1M | Różnica / zysk |
|---|---|---|---|
| Oprocentowanie całkowite | 5,85% | 5,55% | -0,30 p.p. |
| Miesięczna rata | 2 822,17 zł | 2 759,04 zł | -63,13 zł/mc |
| Suma odsetek (20 lat) | 277 321 zł | 262 170 zł | -15 151 zł |
Przy założeniu, że marża banku pozostaje taka sama, przejście na wskaźnik POLSTR 1M daje w tym przykładzie około 63 zł miesięcznej oszczędności.
W całym 20-letnim okresie spłaty przekłada się to na ponad 15 000 zł mniej zapłaconych odsetek.
Ważne: to tylko przykład
Powyższe wyliczenie pokazuje możliwą różnicę przy przyjętych założeniach. Nie oznacza, że każdy kredyt oparty na POLSTR będzie tańszy o dokładnie taką kwotę.
Na rzeczywisty koszt kredytu wpływają między innymi wysokość marży, poziom wskaźnika, sposób jego aktualizacji oraz pozostałe warunki oferty banku.
Czy POLSTR jest korzystniejszy od WIBOR-u?
Reasumując, POLSTR jest wskaźnikiem opartym na rzeczywistych transakcjach jednodniowych, a jego konstrukcja różni się od konstrukcji WIBOR-u.
W przedstawionej analizie POLSTR wypada korzystniej cenowo w dłuższym, wieloletnim horyzoncie spłaty kredytu, przede wszystkim ze względu na niższy poziom wyjściowy.
Największa różnica może być widoczna w okresach wzrostu stóp procentowych oraz ich stabilizacji.
Z kolei w okresach gwałtownych obniżek stóp procentowych WIBOR może reagować szybciej, ponieważ uwzględnia oczekiwania dotyczące przyszłych zmian stóp.
Dlatego przy wyborze kredytu nie warto patrzeć wyłącznie na jeden wskaźnik.
Najważniejsze jest porównanie całego kredytu: oprocentowania, marży, raty i całkowitego kosztu spłaty.
Mam już kredyt hipoteczny oparty na WIBOR. Czy POLSTR coś zmieni w moim kredycie?
Jeśli już spłacasz kredyt hipoteczny oparty na WIBOR 3M lub WIBOR 6M, krótka odpowiedź brzmi:
W najbliższym czasie nic nie zmieni się u Ciebie automatycznie.
WIBOR nadal będzie wyliczany i publikowany aż do 31 grudnia 2036 roku. Ma on służyć między innymi do obsługi wcześniej podpisanych umów, aby nie trzeba było ich automatycznie modyfikować.
Jeżeli bank zaproponuje Ci jednak aneks zmieniający WIBOR na POLSTR, warto dokładnie przeanalizować jego warunki.
Zmiana WIBOR na POLSTR – na co zwrócić uwagę?
Jeżeli otrzymasz z banku propozycję przejścia z WIBOR na POLSTR, sprawdź przede wszystkim:
1. Wysokość marży banku
Upewnij się, czy bank proponuje przejście na POLSTR przy zachowaniu dotychczasowej marży, czy przy okazji zmiany wskaźnika próbuje podnieść marżę kredytową.
2. Koszt podpisania aneksu
Sprawdź w taryfie opłat i prowizji, czy podpisanie aneksu jest bezpłatne.
W przypadku masowych akcji zamiany wskaźników banki zazwyczaj nie pobierają opłat, ale zawsze warto to zweryfikować w swojej umowie i aktualnej taryfie.
3. Częstotliwość aktualizacji raty
Przejście z cyklu 3M lub 6M na cykl 1M może oznaczać, że wysokość raty będzie aktualizowana znacznie częściej.
To ważna różnica, szczególnie dla osób, które cenią sobie większą przewidywalność wysokości raty.
4. Klauzule awaryjne
Zwróć uwagę na tzw. fallback clauses, czyli zapisy określające, co stanie się w przypadku ewentualnych zakłóceń w publikacji lub wycofania wskaźnika POLSTR w przyszłości.
5. Całkowity koszt kredytu
Nie porównuj wyłącznie najbliższej raty.
Zawsze warto sprawdzić całkowity planowany koszt spłaty kredytu po zmianie.
POLSTR – co warto zapamiętać?
Zmiana WIBOR-u na POLSTR to jedna z najważniejszych zmian na rynku kredytów hipotecznych w Polsce.
Jeżeli dopiero planujesz zakup mieszkania na kredyt, warto wiedzieć:
POLSTR nie oznacza automatycznie niższej raty.
O wysokości raty decyduje nie tylko wskaźnik referencyjny, ale również marża banku i pozostałe warunki kredytu.
Jeżeli natomiast masz już kredyt oparty na WIBOR, sama zmiana systemu wskaźników nie oznacza automatycznej konieczności zmiany Twojej umowy.
Dlatego zarówno przy wyborze nowego kredytu, jak i przy ewentualnej zmianie WIBOR na POLSTR, najważniejsze jest porównanie całkowitego kosztu kredytu, a nie tylko wysokości samego wskaźnika.
Nie wybieraj kredytu tylko dlatego, że jeden wskaźnik wygląda dziś korzystniej. Sprawdź całą ofertę.
Źródło:
GPW Benchmark, https://gpwbenchmark.pl,
Businessinsider.com.pl https://businessinsider.com.pl/poradnik-finansowy/kredyty/polstr-zastepuje-wibor-w-kredytach-mieszkaniowych-co-to-oznacza-dla-klientow/vy1z6jw
www.bankier.pl https://www.bankier.pl/wiadomosc/Wysyp-hipotek-POLSTR-To-warto-wiedziec-zeby-pozniej-nie-narzekac-9202696.html
www.pit.pl https://www.pit.pl/leasing/polstr-zamiast-wibor-od-2027-r-co-sie-zmieni-w-ratach-kredytu-i-leasingu
www.knf.pl https://www.knf.gov.pl/komunikacja/komunikaty?articleId=99521&p_id=18